
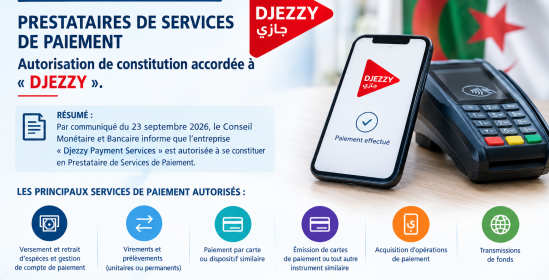
Cette autorisation est accordée par le Conseil monétaire et bancaire en application des dispositions de l’article 91 alinéa 2 de la loi n° 23-09 du 21 juin 2023 portant Loi Monétaire et Bancaire et conformément au règlement de la Banque d’Algérie n° 25-02 du 14 avril 2026 fixant les conditions et les modalités d’autorisation, de constitution, d’agrément et d’exercice d’activités de Prestataires de Services de Paiement (PSP).
En effet, l’article 91/2, suscité, stipule que « Les prestataires de services de paiement et les intermédiaires indépendants de courtage et les bureaux de change peuvent être constitués sous la forme de société par actions (SPA), de société par actions simplifiée (SPAS) ou de société à responsabilité limitée (SARL). ».
PRINCIPALES DEFINITIONS A RETENIR :
Acquisition d’opération de paiement : un service de paiement électronique fourni par un PSP qui, en vertu d’un contrat conclu avec un bénéficiaire, accepte et traite des opérations en vue du transfert de fonds pour le compte de ce dernier ;
Agent de services de paiement : une personne physique ou morale ayant la qualité de commerçant agissant au nom et pour le compte d’un ou de plusieurs PSP, pour fournir les services de paiement pour lesquels elle a été mandatée ;
Bénéficiaire effectif : toute personne physique telle que définie dans la loi n° 05-01 du 6 février 2005, modifiée et complétée, relative à la prévention et à la lutte contre le blanchiment d’argent et le financement du terrorisme ;
Compte de cantonnement : un compte spécial ouvert par le PSP auprès d’une banque pour abriter, exclusivement, tous les fonds des utilisateurs de services de paiement ;
Compte de paiement : un compte ouvert par une personne physique ou morale auprès d’un PSP dûment agréé. Il permet au titulaire du compte d’effectuer toutes opérations de paiement pour lesquelles le prestataire est autorisé. Ce type de compte ne peut en aucun cas être à découvert ni rémunéré ;
Opération de paiement : action consistant à verser, à transférer ou à retirer des fonds, initiée par le payeur ou pour son compte par un tiers, ou par le bénéficiaire ;
Transmissions de fonds : un service de paiement basé sur des espèces fournies par un payeur à un PSP qui transmet le montant correspondant au bénéficiaire et ce, sans le besoin de création de compte de paiement au nom du payeur ou du bénéficiaire ;
Utilisateur de services de paiement : une personne physique ou morale qui utilise un service de paiement en qualité de payeur ou de bénéficiaire.
SERVICES DE PAIEMENT AUTORISES :
Le versement et le retrait d’espèces, et les opérations de gestion de compte de paiement ;
L’exécution des opérations de virement et des prélèvements unitaires ou permanents ;
L’exécution des opérations de paiement, effectuées avec une carte de paiement ou un dispositif similaire ;
L’émission de cartes de paiement ou de tout autre instrument de paiement similaire ;
L’acquisition d’opérations de paiement ;
Les opérations de transmission de fonds.
A la demande d’un utilisateur de services de paiement, le PSP peut procéder à l’ouverture d’un compte de paiement soumis à des règles de plafonnement. L’ouverture de ce compte est soumise à la conclusion d’une convention entre le PSP et l’utilisateur.
Le compte de paiement peut être alimenté soit à partir d’un compte bancaire, d’un compte postal ou d’un compte de paiement, soit par versement en espèces.
CONDITIONS D’AUTORISATION DE CONSTITUTION :
La demande d’autorisation d’un PSP, adressée au président du Conseil monétaire et bancaire, doit être appuyée d’un dossier comprenant ce qui suit :
Un projet des statuts ;
Une étude technico-économique du projet, avec indication d’un programme sur trois années et les services de paiement envisagés ;
L’origine des fonds, la qualité et l’honorabilité des fondateurs et apporteurs de fonds et de leurs bénéficiaires effectifs, le cas échéant, de leur engagement formel à apporter leur soutien, ainsi que de la nature de l’actionnariat ;
La liste des principaux dirigeants, leur honorabilité, leur qualification ainsi que leur expérience dans les domaines technologiques et financiers ;
Les moyens financiers, techniques et humains à mettre en œuvre et de l’organisation interne ;
Un descriptif du projet de recours aux agents de services de paiement ;
Un descriptif des fonctionnalités du projet de plate-forme de paiement ;
Un descriptif du projet de dispositif de traitement des réclamations des utilisateurs de services de paiement.
Le demandeur de l’autorisation doit également fournir un recueil de documents relatif à la conformité aux dispositions légales et règlementaires régissant :
Le dispositif de gouvernance, de contrôle interne et de gestion des risques, notamment opérationnels ;
Le dispositif de gestion et de sécurité de la plate-forme de paiement ;
Le système d’information et de Reporting ;
Le dispositif comptable ;
Le dispositif de prévention et de lutte contre le blanchiment d’argent et le financement du terrorisme ;
La politique de confidentialité, de protection des données et des fonds, et de lutte contre la fraude.
La décision d’autorisation prendre effet à compter de la date de sa notification au demandeur.
CONDITIONS D’AGREMENT :
Conformément aux dispositions de l’article 100 de la loi n° 23-09 susvisée, le requérant ayant obtenu l’autorisation de constitution est tenu d’adresser une demande d’agrément au Gouverneur de la Banque d’Algérie, au plus tard, douze (12) mois à compter de la date de notification de la décision d’autorisation.
En plus des éléments du dossier déjà exigés, le demandeur doit présenter :
Un rapport d’évaluation de l’infrastructure de base, des systèmes technologiques, de la sécurité des informations ainsi que du degré d’efficacité de ces systèmes. Ce rapport doit être élaboré par un cabinet externe indépendant justifiant de références avérées en la matière ;
Un dossier d’agrément des dirigeants et d’habilitation des cadres responsables, désignés aux fins de la détermination effective de l’orientation de l’activité, de son contrôle et de la gestion de l’entité à mettre en place ;
La preuve de la libération totale d’un capital minimum de cent soixante millions de dinars algériens (160.000.000 DA), avant l’introduction de la demande d’agrément.
Une mission d’inspection au niveau de l’entité concernée est déligentée par les services compétents de la Banque d’Algérie, pour s’assurer de la réunion de tous les moyens humains et matériels nécessaires à l’entrée en activité. Le requérant ayant obtenu l’agrément doit, sous peine de nullité, entrer en activité dans un délai ne dépassant pas les douze (12) mois.
RECOURS AUX AGENTS DE SERVICES DE PAIEMENT :
Le PSP peut mandater, en vertu d’un contrat, des agents pour fournir certains des services de paiements pour lesquels il a été autorisés. Il doit systématiquement informer la Banque d’Algérie de tout mandat conclu en la matière, et il doit tenir à jour la liste de ces agents au niveau de son site web.
PLATE-FORME DE PAIEMENT ET SYSTEME D’INFORMATION :
Le PSP est tenu de mettre en place une plate-forme de paiement, qui doit être interopérable avec toute autre plate-forme d’autorisation des instruments de paiement, et qui permette aux utilisateurs l’accès sécurisé aux différents services offerts. Toute refonte substantielle de la plate-forme doit être portée au préalable à la connaissance de la Banque d’Algérie.
Le système d’information du PSP assurant la gestion des données et informations liées à l’exercice de son activité, doit présenter toutes les garanties de fiabilité, de traçabilité et de confidentialité requises.
Le PSP doit assurer la protection et l’identification permanente des fonds reçus. Il est tenu de souscrire, à cet effet, une garantie bancaire ou une assurance responsabilité civile professionnelle afin de couvrir les éventuelles pertes ou dommages subis par les utilisateurs des services de paiement.
Commentaires