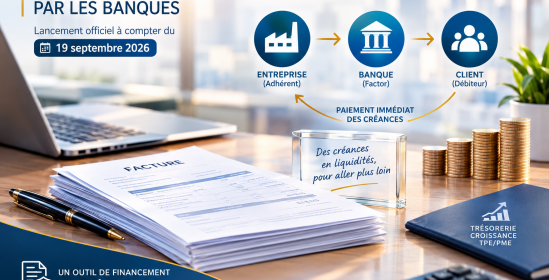
Par Règlement n° 26-03 du 13 août 2026, la Banque d’Algérie fixe les conditions d’exercice de l’affacturage en Algérie par les banques et les établissements financiers de la place.
TEXTE :
Pour les entreprises, l’affacturage est un nouvel outil de financement à court terme qui transforme le poste « client ou créances » en liquidités immédiates, sans alourdir l’endettement bancaire classique. C’est un levier de pilotage du cash ; il améliore la trésorerie et accompagne la croissance, notamment pour les TPE/PME.
REFERENCE LEGALE :
Cette activité d’affacturage trouve son socle juridique dans l’application de l’article 70 de la loi n° 23-09 du 21 juin 2023 portant loi monétaire et bancaire.
Article 70 : « Constitue une opération de crédit, au sens de la présente loi, tout acte à titre onéreux par lequel une personne met ou promet de mettre des fonds à la disposition d’une autre personne ou prend, dans l’intérêt de celle-ci, un engagement par signature tel qu’aval, cautionnement ou garantie.
Sont assimilées à des opérations de crédit, les opérations d’affacturage, de location assortie d’options d’achat, notamment le crédit-bail. Les attributions du Conseil s’exercent à l’égard des opérations visées dans le présent article. ».
PRINCIPALES DEFINITIONS A RETENIR :
- Affacturage ou factoring : opération par laquelle l’adhérent transfère, dans le cadre d’une convention écrite, avec effet subrogatoire, ses créances commerciales sur ses clients ci-après désignés « débiteurs », à une banque ou un établissement financier agréé, appelé « factor », qui, en échange d’une rémunération, lui règle ferme le montant intégral de la créance transférée en supportant le risque de non-remboursement.
- Adhérent : Toute personne physique ou morale qui transfère ses créances commerciales au factor, afin d’en obtenir un paiement ferme.
- Débiteur : Toute personne physique ou morale, cliente de l’adhérent, dont la dette commerciale fait l’objet d’une opération d’affacturage.
- Subrogation : Acte qui permet au factor de remplacer l’adhérent dans l’exercice de ses droits vis-à-vis du débiteur.
- Quittance subrogative : Document matérialisant la subrogation, délivré par l’adhérent au factor, dans le cadre d’un contrat d’affacturage.
- Rémunération : Contrepartie financière due au factor par l’adhérent en vertu d’un contrat d’affacturage.
- Créance commerciale : Créance contractée entre deux parties qui possèdent la qualité de commerçant ou née d’un acte de commerce.
CRITERES D’ELIGIBILITE DES CREANCES COMMERCIALES :
Le texte fixe onze (11) critères d’éligibilité pour les créances cédées, à savoir :
- Constatées par des factures ou tout autre document équivalent ;
- Certaines, liquides et déterminées dans leur montant ;
- Assorties d’une échéance de paiement inférieure à six (6) mois ;
- Ne pas être éteintes par paiement, par compensation ou par tout autre mode légal d’extinction des obligations ;
- Être librement transmissibles et ne faire l’objet d’aucune interdiction légale de transfert des droits de créance opposable au factor ;
- Ne pas porter sur un débiteur en situation de cessation des paiements, de redressement judiciaire ou de liquidation des biens ;
- Ne pas faire l’objet d’une prorogation d’échéance sous quelque forme que ce soit.
LE CONTRAT D’AFFACTURAGE :
Les opérations d’affacturage sont réalisées sur la base d’un contrat écrit, conclu préalablement.
LA SUBROGATION :
- La subrogation est opposable au débiteur sans attendre son consentement ;
- L’adhérent délivre au factor une quittance subrogative, constatant le financement des créances transférées au factor et emportant la subrogation dans les droits et garanties attachés auxdites créances ;
- La mention subrogative est apposée par l’adhérent sur toutes les factures y afférentes ;
- La subrogation est notifiée au débiteur par lettre recommandée avec accusé de réception.
LA REMUNERATION DU FACTOR :
Cette rémunération comprend ce qui suit :
- Une commission de financement ;
- Une commission d’affacturage couvrant les prestations de gestion, de suivi, de recouvrement des créances et le risque de non-paiement.
DISPOSITIONS DIVERSES :
- Les « factor » sont tenus de déclarer à la centrale des risques entreprises et ménages les données relatives aux opérations d’affacturage ;
- Les modalités d’application du présent règlement seront fixées par instruction de la Banque d’Algérie.
Commentaires